Neoporezive isplate radnicima
Od 1. siječnja 2025. godine na snazi su novi iznosi neoporezivih primitaka koje poslodavci mogu isplatiti svojim radnicima. Povećanjem osnovnog osobnog odbitka sa 560 na 600 € je doveo do…

Vrijeme čitanja: min
Kraj godine vrijeme je kada većina poduzetnika naručuje poklone za poslovne partnere, a račun za vino, rokovnike ili poklon-pakete najčešće stigne u knjigovodstvo prije nego što itko razmisli o tome kako će ga porezni propisi tretirati. Isti poklon pritom prolazi kroz dva odvojena porezna pitanja. Pravila o PDV-u određuju smije li poduzetnik odbiti PDV s računa dobavljača (pretporez) i mora li na sam poklon obračunati PDV, dok pravila o porezu na dobit određuju koliki dio troška smanjuje poreznu osnovicu.
U porezu na dobit poklon poslovnom partneru u pravilu je reprezentacija, pa polovica troška ne smanjuje poreznu osnovicu, neovisno o vrijednosti poklona i o tome nosi li naziv tvrtke.
Iznimka su reklamni predmeti. U cijelosti se priznaju oni koje poduzetnik daje kupcima građanima, ako pojedinačno vrijede do 22,00 eura bez PDV-a, kao i oni koje daje kupcu za uporabu u njegovu prodajnom prostoru. Isto vrijedi za obrtnike koji vode poslovne knjige i plaćaju porez na dohodak, a u praksi se u cijelosti priznaju i uzorci.
U PDV-u odlučuju tri stvari: vrijednost jednog poklona do 22,00 eura bez PDV-a, oznaka na poklonu i povremenost darivanja. Zbog povremenosti preporučujemo da ista osoba u jednom tromjesečju primi najviše jedan poklon.
Sva ta pravila najlakše je primijeniti ako ih poduzetnik uredi internim aktom prije prve narudžbe poklona.
Infografika ispod na jednom mjestu sažima kako se pojedina vrsta poklona tretira u PDV-u i u porezu na dobit, a svako od tih pravila detaljnije objašnjavamo u nastavku članka.
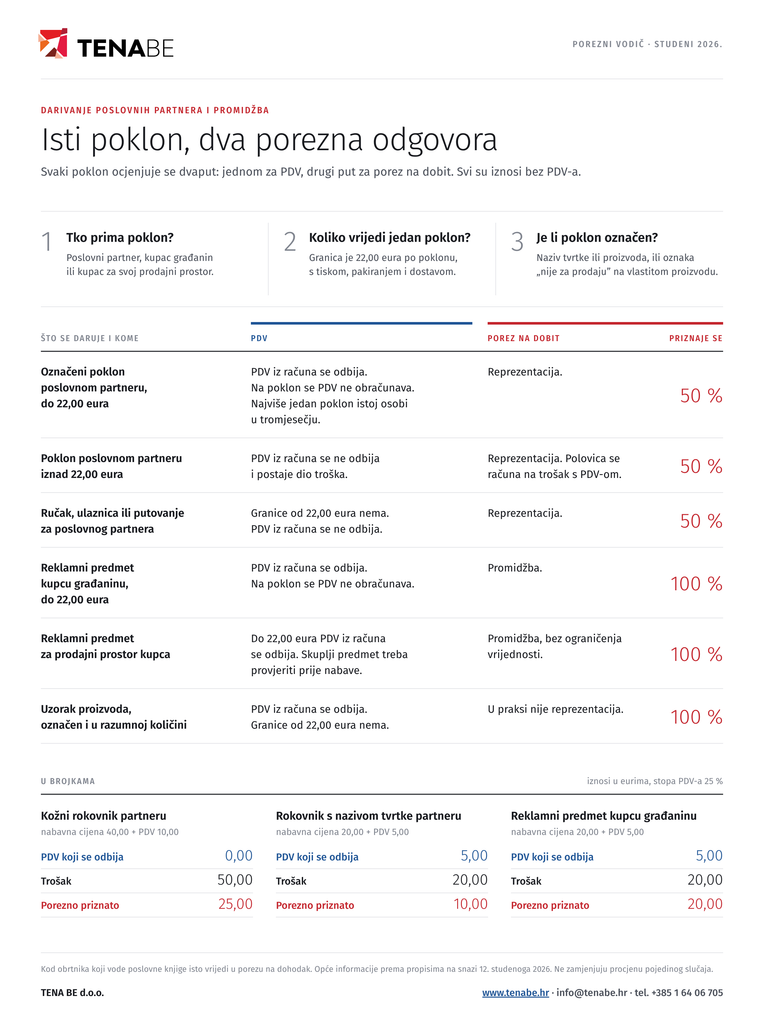
Porezni propisi izdatke za poklone i promidžbene predmete ne promatraju jedinstveno, pa isti poklon može biti povoljan u PDV-u, a istodobno samo 50 % priznat u porezu na dobit. Porezni tretman ovisi o trima činjenicama: tko prima poklon, koliko vrijedi jedan poklon i je li poklon označen. Kako se vrijednost i oznaka određuju pri narudžbi, porezne posljedice treba procijeniti prije nje, a ne tek kada račun stigne u knjigovodstvo.
Darivanje uređuju tri skupine propisa. Zakon i Pravilnik o porezu na dodanu vrijednost određuju smije li poduzetnik odbiti pretporez, odnosno PDV iz računa dobavljača, i smatra li se darivanje isporukom na koju se obračunava PDV. Zakon i Pravilnik o porezu na dobit određuju koliki se dio troška priznaje pri utvrđivanju porezne osnovice. Za obrtnike i druge osobe koje dohodak utvrđuju na temelju poslovnih knjiga ista pitanja uređuje Zakon o porezu na dohodak. Iznos od 22,00 eura jednak je u sva tri propisa i primjenjuje se i u 2026. godini.
U porezu na dobit reprezentacijom se ne smatraju reklamni predmeti s nazivom tvrtke ili proizvoda ni proizvodi iz vlastitog asortimana s oznakom „nije za prodaju” kada ih poduzetnik daje kupcu za uporabu u njegovu prodajnom prostoru, primjerice stalci, čaše ili stolnjaci s nazivom tvrtke. Vrijednost takvih predmeta nije ograničena. Isti predmeti dani kupcima građanima nisu reprezentacija ako jedan predmet ne vrijedi više od 22,00 eura bez PDV-a. U oba se slučaja trošak priznaje u cijelosti. Uzorci se u praksi također ne smatraju reprezentacijom, jer služe upoznavanju s proizvodom, pa se i njihov trošak priznaje u cijelosti.
U PDV-u je slika nešto drukčija. Označeni poklon do 22,00 eura bez PDV-a ne smatra se isporukom, pod uvjetom da ga poduzetnik daje povremeno. Zato se preporučuje da ista osoba u jednom tromjesečju primi najviše jedan poklon. Poduzetnik tada odbija pretporez iz računa dobavljača, a na sam poklon ne obračunava PDV. Isto vrijedi za uzorke u razumnoj količini.
Kod predmeta za prodajni prostor kupca dva poreza daju različit odgovor. U porezu na dobit trošak se priznaje u cijelosti, koliko god predmet vrijedio. U PDV-u pravilo o poklonu u svrhu promidžbe vrijedi samo do 22,00 eura bez PDV-a po predmetu. Kada poduzetnik kupcu daruje skuplji predmet, oprezno je postupiti ovako: PDV iz računa dobavljača ne odbiti, a pri predaji predmeta kupcu PDV ne obračunati.
U vrijednost jednog poklona preporučuje se uračunati tisak, personalizaciju, pakiranje i dostavu do poduzetnika, a polaziti od nabavne cijene nakon rabata, bez povratne naknade za ambalažu. Set predmeta koji jedna osoba dobije odjednom preporučuje se mjeriti kao jedan poklon. Granica nema tolerancije, pa je poklon od 22,01 eura već iznad nje.
Poklon bez ikakve oznake porezno je najosjetljiviji, a siguran je put poklon s oznakom. Zato se preporučuje da poduzetnik pravila darivanja uredi unaprijed, internim aktom o darivanju i reprezentaciji koji je dio ili prilog njegovih računovodstvenih politika. Takav akt određuje tko odobrava poklone, do koje vrijednosti, s kojom oznakom i kako se vodi evidencija primatelja, pa se porezni tretman ne utvrđuje od slučaja do slučaja.
Za naše klijente izrađujemo interni akt o darivanju poslovnih partnera, usklađen s poreznim propisima i prilagođen poslovanju vašeg društva. Izrada akta nije obuhvaćena redovnom mjesečnom računovodstvenom uslugom, već je ugovaramo kao zasebnu uslugu, uz ponudu koju vam dostavljamo unaprijed.
Poklon koji poslovni partner dobiva za vlastitu uporabu reprezentacija je, neovisno o vrijednosti i o tome nosi li naziv tvrtke. Reprezentacija su i ugošćenje poslovnih partnera te plaćanje njihova odmora, sporta i rekreacije. Ulaznica za utakmicu ili koncert i putovanje koje poduzetnik plati partneru također su reprezentacija, jer je riječ o daru u obliku usluge, a za usluge granica od 22,00 eura ne postoji.
Porezne su posljedice reprezentacije sljedeće:
Trošak kurirske službe kojom poduzetnik šalje poklon partneru u praksi se vodi kao reprezentacija, zajedno s poklonom, ali se ne pribraja vrijednosti poklona pri provjeri granice od 22,00 eura.
Poseban je slučaj kada poduzetnik partneru daruje robu iz vlastitih zaliha ili vlastiti proizvod, za koje je pri nabavi robe ili njezinih sastavnih dijelova odbio pretporez. Ako je poklon iznad granice ili nisu ispunjeni uvjeti za poklon male vrijednosti, takvo se darivanje smatra isporukom i poduzetnik na njega obračunava PDV. Osnovica je cijena po kojoj bi istu ili sličnu robu nabavio na dan darivanja, a za vlastiti proizvod njegovi troškovi proizvodnje. Obračunani PDV ulazi u trošak reprezentacije, a ranije odbijeni pretporez pritom se ne ispravlja.
Kod predmeta kupljenog namjenski kao poklon iznad granice situacija je drukčija: poduzetnik pretporez ne odbija već pri nabavi, pa pri predaji partneru PDV ne obračunava.
Slično vrijedi za vlastite usluge. Ugostitelj koji poslovne partnere ugosti vlastitom hranom i pićem obavlja uslugu bez naknade i na nju obračunava PDV. Prema mišljenju Porezne uprave1 osnovica nije samo nabavna cijena hrane i pića, nego ukupni trošak obavljanja usluge. U porezu na dobit takvo je ugošćenje reprezentacija, pa se polovica troška ne priznaje.
Četiri pojma u svakodnevnom govoru zvuče slično, a porezno imaju posve različite posljedice. Razlika nije u vrijednosti onoga što se daje, nego u tome zašto se daje i što se od primatelja očekuje.
Granicu između uobičajenog poklona i povlastice u praksi određuje uvjetovanost: prigodni poklon bez ikakvog uvjeta je reprezentacija, a korist vezana uz određeno ponašanje primatelja je povlastica. Budući da propisi tu granicu ne opisuju primjerima, preporučuje se da je poduzetnik sam odredi u internom aktu o darivanju: koje poklone smatra uobičajenima, do koje vrijednosti i u kojim prigodama, te da davanje uz uvjet isključi ili veže uz posebno odobrenje.
Primjeri su izmišljeni i odnose se na poduzetnika u sustavu PDV-a, uz stopu PDV-a od 25 %. Stupci o PDV-u pokazuju koliki se dio PDV-a iz računa odbija, a stupci o porezu na dobit koliki se dio troška priznaje. Iznosi su u eurima.
| PDV | Porez na dobit | ||||||
|---|---|---|---|---|---|---|---|
| Slučaj | Nabavna cijena | Ukupno s PDV-om | PDV iz računa | PDV koji se odbija | Trošak | Porezno priznato | Porezno nepriznato |
| A. Kožni rokovnik, poklon partneru | 40,00 | 50,00 | 10,00 | 0,00 | 50,00 | 25,00 | 25,00 |
| B. Rokovnik s nazivom tvrtke, poklon partneru | 20,00 | 25,00 | 5,00 | 5,00 | 20,00 | 10,00 | 10,00 |
| C. Reklamni predmet s nazivom tvrtke, kupcu građaninu | 20,00 | 25,00 | 5,00 | 5,00 | 20,00 | 20,00 | 0,00 |
| D. Stalak s nazivom tvrtke za prodajni prostor kupca | 40,00 | 50,00 | 10,00 | 0,00 | 50,00 | 50,00 | 0,00 |
| E. Roba iz vlastitih zaliha, poklon partneru | 40,00 | 50,00 | 10,00 | 0,00 | 50,00 | 25,00 | 25,00 |
| F. Uzorak proizvoda | 20,00 | 25,00 | 5,00 | 5,00 | 20,00 | 20,00 | 0,00 |
Usporedba slučajeva A i B pokazuje učinak granice od 22,00 eura: rokovnik s nazivom tvrtke unutar granice donosi odbitak pretporeza od 5,00 eura, ali se u porezu na dobit i dalje priznaje samo polovica troška, jer je primatelj poslovni partner. Kod predmeta za kupce građane (C) i za prodajni prostor kupca (D) trošak se priznaje u cijelosti, a razlika među njima je u PDV-u, jer je kod stalka iznad granice prikazano oprezno postupanje bez odbitka pretporeza. U slučaju E iznos od 10,00 eura nije PDV iz računa dobavljača, nego PDV koji poduzetnik sam obračunava pri darivanju; cijena nove nabave jednaka je knjigovodstvenoj vrijednosti robe, pa trošak čine vrijednost robe od 40,00 eura i obračunani PDV od 10,00 eura.
Ista logika vrijedi i za druge poklone. Za bocu vina od 35,00 eura bez PDV-a, danu partneru, PDV od 8,75 eura se ne odbija, trošak iznosi 43,75 eura, a polovica tog iznosa, 21,88 eura, porezno se ne priznaje.
Obrtnici i druge osobe koje dohodak od samostalne djelatnosti utvrđuju na temelju poslovnih knjiga primjenjuju ista načela u porezu na dohodak. Polovica izdataka reprezentacije porezno se ne priznaje, a reklamni predmeti dani kupcu za uporabu u prodajnom prostoru i reklamni predmeti dani kupcima građanima do 22,00 eura bez PDV-a priznaju se u cijelosti. Obrtnici paušalisti nisu u sustavu PDV-a, a porez plaćaju u paušalnom iznosu, pa darivanje na njihovu poreznu obvezu ne utječe.
Poduzetnici izvan sustava PDV-a ne odbijaju pretporez, pa je PDV iz računa dobavljača uvijek dio troška. Pravila poreza na dobit, odnosno poreza na dohodak, primjenjuju se na ukupni iznos računa, zajedno s PDV-om, dok se granica od 22,00 eura i dalje provjerava na vrijednosti bez PDV-a.
Za poklone i uzorke poduzetnik treba imati isprave iz kojih se vidi da su ispunjeni uvjeti za porezni tretman koji je primijenio. Preporučuje se uz svaki račun voditi evidenciju darivanja sa sljedećim podacima:
Evidencija je ujedno jedini pouzdan način praćenja pravila o jednom poklonu istoj osobi u tromjesečju. Budući da sadrži osobne podatke, preporučuje se upisivati samo podatke potrebne za dokaz, bez OIB-a, adrese i kontakta primatelja. Ako poduzetnik poklon uzima iz vlastitih zaliha, uz evidenciju prilaže izdatnicu.
Porezni tretman darivanja u najvećoj se mjeri određuje pri nabavi. Prije narudžbe poklona preporučuje se:
Najkorisniji je korak ta pravila zapisati jednom, u internom aktu o darivanju i reprezentaciji, i primjenjivati ih na svaku narudžbu. Poduzetnik tada unaprijed zna koji poklon odobrava, kako ga označava i dokumentira te kako će se trošak porezno tretirati.
Darivanje vlastitih radnika uređeno je posebnim pravilima i nije predmet ovog vodiča; o njemu je objavljen članak „Nagrade za radne rezultate i dar u naravi” na tenabe.hr/savjeti.
Vodič sadrži opće informacije o poreznim propisima na snazi 12. studenoga 2026. i ne predstavlja savjet za pojedini slučaj.
Za procjenu poreznog tretmana konkretnih poklona i promidžbenih aktivnosti te za pomoć u izradi internog akta o darivanju slobodno nam se obratite na info@tenabe.hr.
1 Mišljenje Središnjeg ureda Porezne uprave, KLASA: 410-19/13-01/493, od 21. listopada 2013.

TENA BE d.o.o.